E-book · Guia 2026 · Oghma Capital
Quem tem imóvel não deveria pagar juros de 15% ao mês.
O guia de quem monta essas operações todos os dias: a conta na mesa, sem juridiquês, e a régua real que cada banco usa para aprovar — ou recusar.
Os dois juntos: o guia de 45 páginas e o Comparador Oghma, a ferramenta que faz a conta do livro por você.
Pagamento único · acesso imediato · 7 dias de garantia
Juros médios reais no Brasil
Se você tem dívida hoje, ela está em uma destas linhas.
Banco Central, junho de 2026
- Rotativo do cartão de crédito
- 15,1% ao mês 442% ao ano
- Cheque especial
- 7,6% ao mês 140% ao ano
- Empréstimo pessoal
- 5% a 8% ao mês
- Consignado INSS
- 1,8% ao mês
- Crédito com garantia de imóvel
- no guia
As quatro primeiras são públicas — o Banco Central divulga. As duas últimas variam por banco, por imóvel e por perfil: é a conta que o guia ensina a fazer.
A conta, antes do preço
R$ 10 mil parados no rotativo custam R$ 1.510 de juros por mês.
São R$ 50 por dia, todos os dias, só de juros — na taxa média que o Banco Central publicou em junho. Este guia custa R$ 37,90: menos que um único dia dessa conta. Ele existe para você parar de pagá-la.
Cálculo direto sobre a taxa média do rotativo (15,1% ao mês, Banco Central, jun/2026), sem juros compostos. Sua taxa pode variar.
Escrito por quem opera as propostas — não por quem só escreve sobre elas
O que circula sobre crédito com garantia é material de marketing de banco ou conteúdo de quem nunca montou uma operação. Este guia sai da mesa de quem monta: as réguas que cada banco aplica de verdade, os motivos reais de recusa e as contas que decidem se a operação vale a pena.
55% a 60%
A régua real de cada banco
Quanto do imóvel cada instituição libera, o crédito mínimo que aceita e o que reprova na matrícula. Comparado lado a lado — informação que não está publicada em lugar nenhum.
3 casos
Operações reais, com os números
Três negócios fechados da nossa carteira: valor do imóvel, crédito pedido, renda, o que o banco respondeu e por quê. Anonimizados.
7
Pegadinhas de contrato
As cláusulas e custos que aparecem depois da assinatura — e como identificar cada uma antes.
Quem assina
Oghma Capital · correspondente bancário registrado
A Oghma Capital atua como correspondente bancário nos termos da Resolução CMN nº 4.935/2021, contratada por instituições financeiras autorizadas a funcionar pelo Banco Central do Brasil. É a mesa que monta, protocola e acompanha propostas de crédito com garantia de imóvel junto aos bancos, todos os dias. Este guia é o material dessa operação, editado para quem está do outro lado do balcão.
CNPJ 45.242.275/0001-70 · verificável na Receita Federal · oghmacapital.com.br
O que tem dentro
10 capítulos, uma ficha por banco que opera home equity, checklist de documentos e glossário — 45 páginas sem enrolação.
- 01
O que é, em português claro
Sem juridiquês: o que você assina, o que fica em garantia e o que acontece se atrasar.
- 02
A conta que ninguém te mostra
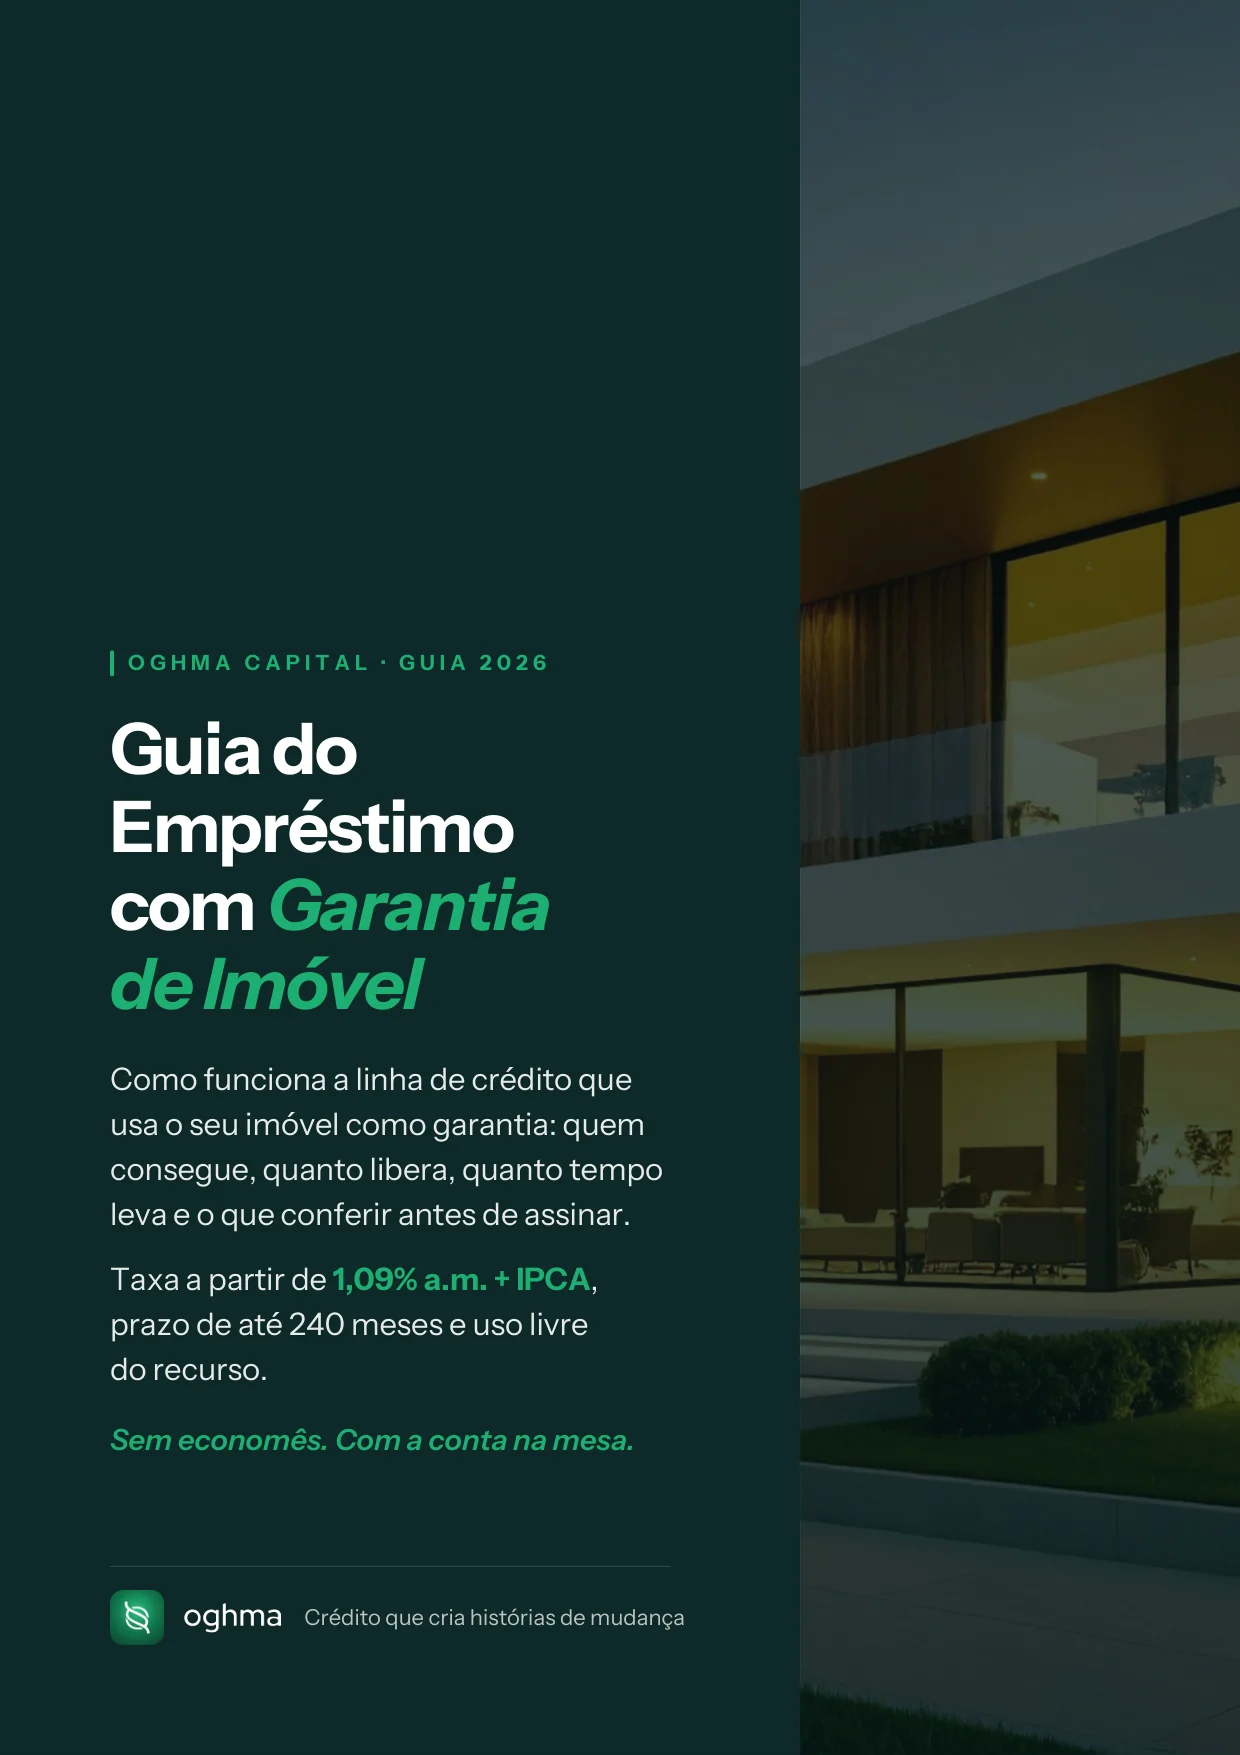
O mesmo valor, no rotativo e no crédito com garantia, lado a lado.
- 03
Quem consegue: a régua sem enrolação
Renda, idade, tipo de imóvel, situação da matrícula.
- 04
Uso livre: para que usar (e para que não usar)
As finalidades que compensam e as que quase sempre dão errado.
- 05
Como se desenha a operação
O método que um especialista aplica ao seu caso: prazo, carência e amortização a seu favor.
- 06
Na prática: casos reais da nossa operação
Operações da nossa carteira, com os números na mesa.
- 07
A Oghma e os bancos por trás
Quem realmente empresta, e por que você não fala direto com eles.
- 08
Do pedido ao dinheiro na conta
O caminho completo, com os prazos reais — inclui o checklist de documentos.
- 09
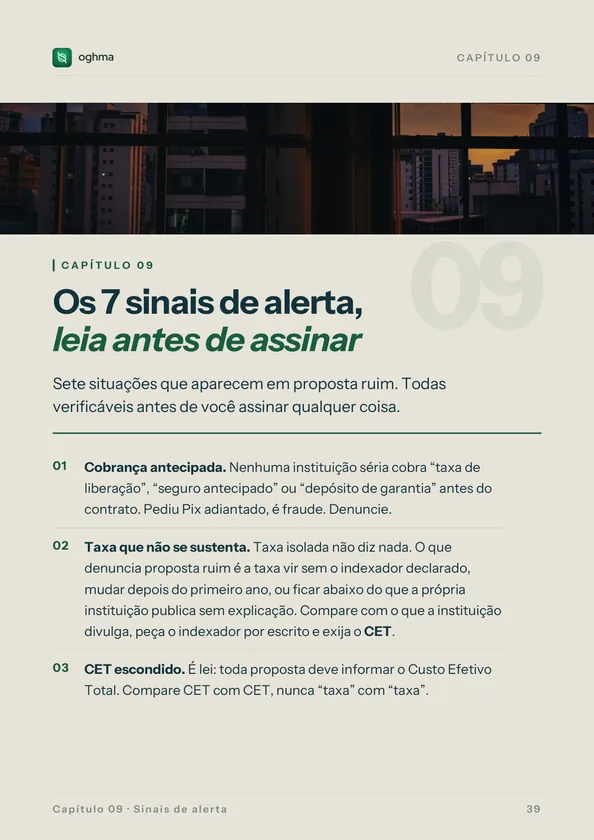
Os 7 sinais de alerta
O que ler antes de assinar qualquer coisa.
- 10
Perguntas que o gerente não responde
As perguntas incômodas, respondidas.
E mais
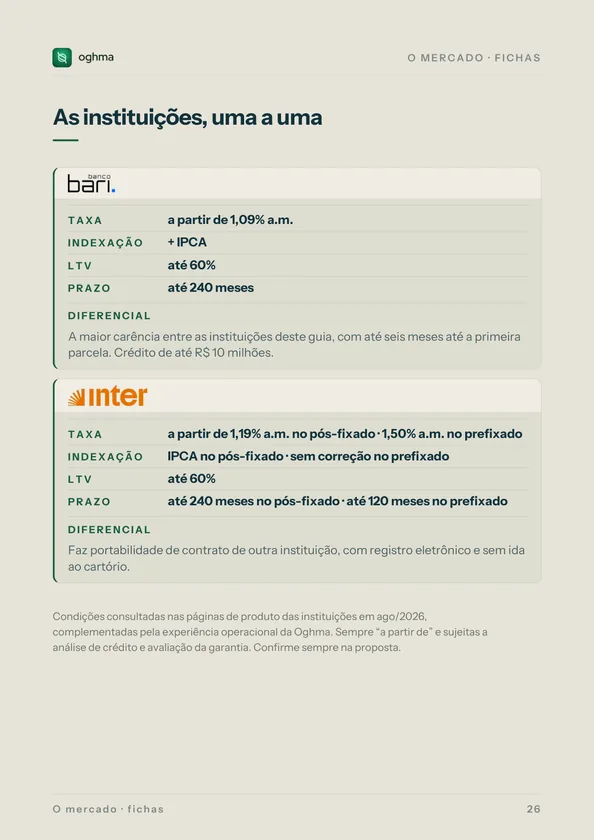
- +Quem opera home equity no Brasil: uma ficha por instituição, com fonte e data
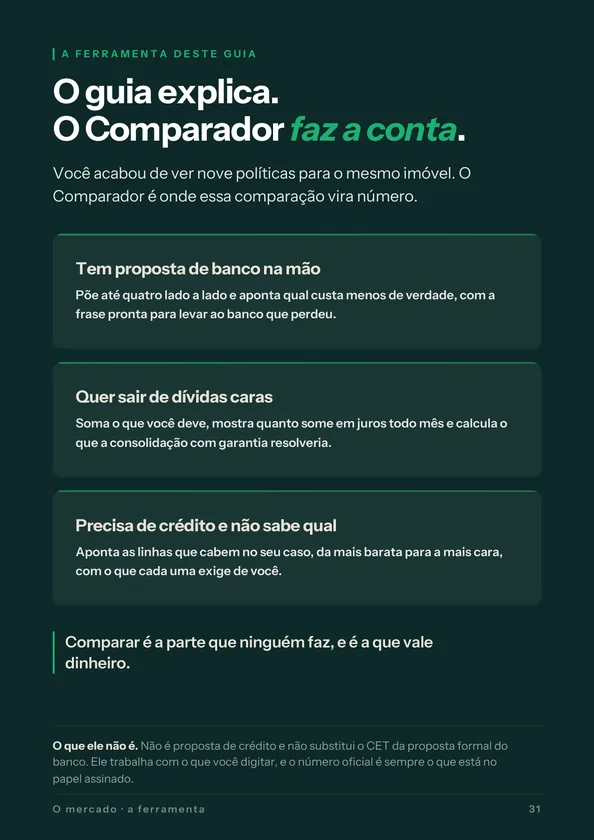
- +O Comparador de Crédito: a ferramenta que vem junto com o guia (pág. 31)
- +Tabela de juros reais por linha de crédito (Banco Central, jun/2026)
- +Glossário de bolso
- +O próximo passo: do pedido à análise em até 24h úteis
Por dentro do guia
Não é um PDF de texto corrido. Cada capítulo tem a conta feita, a tabela pronta e a fonte declarada.
45 páginas, 10 capítulos
Uma ficha por instituição que opera home equity no Brasil, casos reais da nossa carteira e o checklist de documentos.
Os dois pelo preço único de R$ 37,90 · acesso imediato · 7 dias de garantia
É para você se
- —Tem imóvel quitado (ou quase) e dívida cara rolando
- —Vai pedir crédito e quer entender a conta antes de sentar com o gerente
- —Já foi recusado e não entendeu o motivo real
- —Trabalha com crédito e quer a régua dos bancos organizada
Não é para você se
- —Procura promessa de crédito aprovado sem análise
- —Não tem imóvel em seu nome
- —Quer um resumo de 5 minutos — este guia tem conta e tabela
Perguntas diretas, respostas diretas
Vou receber ligação de vendedor depois de comprar? +
Não. Comprar o guia não cadastra você em lista comercial nenhuma — sem ligação, sem sequência de e-mails de oferta. Se um dia você quiser uma proposta, o caminho está no último capítulo; o primeiro passo é sempre seu.
É mais um PDF genérico de internet? +
O sumário desta página é o sumário real do arquivo, capítulo por capítulo. Dentro: uma ficha por instituição que opera home equity no Brasil (com fonte e data), operações reais da nossa carteira com os números, e os 7 sinais de alerta de contrato.
São 45 páginas — eu vou ler isso? +
É mais ou menos uma hora de leitura, sem enrolação, e os capítulos funcionam sozinhos. Se você só tiver dez minutos hoje: leia o capítulo 2 (a conta lado a lado) e o 9 (os sinais de alerta).
E se eu descobrir que esse crédito não é para mim? +
Então o guia cumpriu o papel dele. O capítulo 4 lista as finalidades que quase sempre dão errado, e a régua mostra quem os bancos recusam — descobrir isso antes de assinar, ou antes de perder semanas num processo que não vai passar, é exatamente o objetivo.
É seguro pagar? Quem processa o cartão? +
O pagamento é processado pelo Stripe, plataforma global de pagamentos. Os dados do seu cartão são digitados na página do Stripe — não passam nem ficam armazenados na Oghma. O recibo chega no seu e-mail.
Como e quando eu recebo? +
Na hora. Assim que o pagamento confirma, o download do PDF e o seu código do Comparador aparecem na tela — e o link continua funcionando, para baixar de novo em qualquer aparelho.
O guia completo
Pagamento único. Sem assinatura, sem cadastro em lista, sem ligação de vendedor depois.
Guia + Comparador
R$ 37,90
os dois juntos · pagamento único
Menos que um dia de juros de R$ 10 mil no rotativo.
- ✓ O guia completo em PDF — 10 capítulos, com os casos reais, a ficha de cada banco e os 7 sinais de alerta
- ✓ Acesso ao Comparador Oghma incluído A ferramenta que faz a conta do livro por você: compare até 4 propostas reais (importa o PDF do banco), Raio-X das suas dívidas e 10 análises com IA, com dados oficiais do Banco Central.
- ✓ Seu código de acesso na hora — aparece na tela assim que o pagamento confirma
Ou seja: os dois por R$ 37,90, num pagamento só.
Leia sem risco por 7 dias
Se o guia não for o que você esperava, devolvemos os R$ 37,90 integralmente — basta responder o e-mail da compra em até 7 dias. Direito garantido pelo Código de Defesa do Consumidor.
Pagamento processado pelo Stripe — seus dados de cartão não passam pelo nosso site
1
Pagamento seguro na página do Stripe
2
Download na tela — guarde este link
3
Código do Comparador liberado na hora
Após o pagamento, o download e o código do Comparador aparecem na tela. Guarde o link desta página: ele continua funcionando para baixar de novo em qualquer aparelho. O recibo do pagamento chega no seu e-mail pelo Stripe.
Guia + Comparador
R$ 37,90 · pagamento único
Este material é informativo e não constitui oferta, promessa ou garantia de crédito. Taxas, prazos e limites variam por instituição financeira, por perfil do proponente e por análise de crédito, e podem mudar sem aviso. Os percentuais citados como referência de mercado foram apurados em junho de 2026. A Oghma Capital atua como correspondente bancário nos termos da Resolução CMN nº 4.935/2021.